


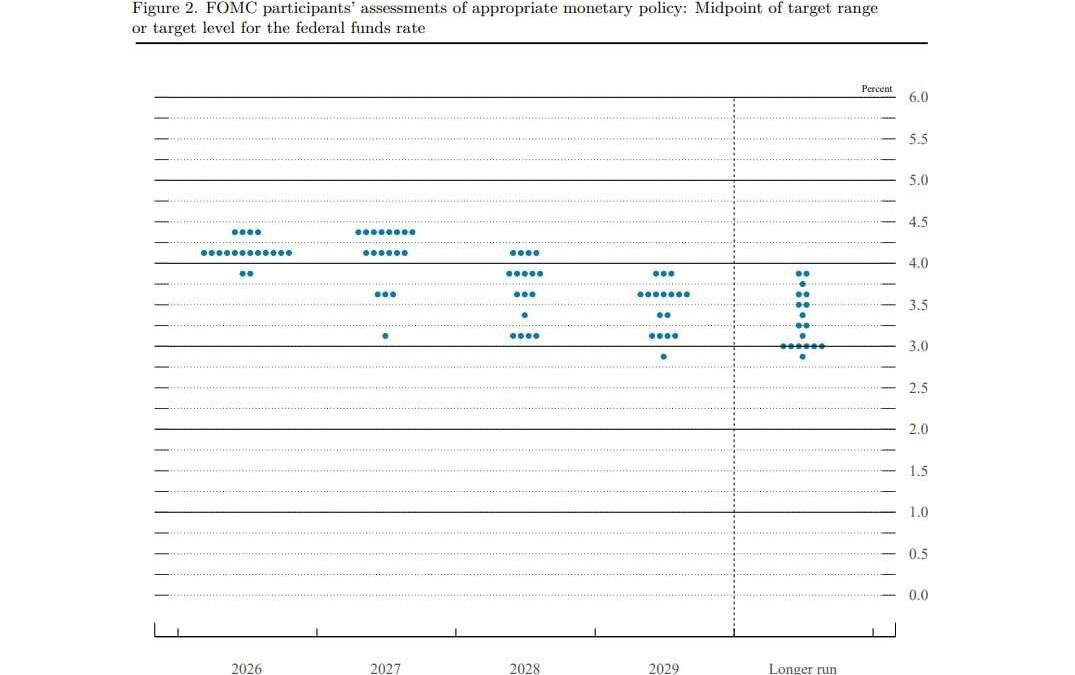
کمیته بازار باز فدرال (FOMC) در نشست ۱۵ و ۱۶ سپتامبر ۲۰۲۶ نرخ بهره را ۲۵ واحد پایه افزایش داد و بازه هدف را از ۳.۵۰ تا ۳.۷۵ درصد به ۳.۷۵ تا ۴ درصد رساند. رأی ۱۲ بر صفر و بهاتفاق آرا بود؛ این نخستین افزایش نرخ از ژوئیه ۲۰۲۳ به اینسو است و مسیر سه کاهش نرخی که در سال ۲۰۲۵ رخ داده بود را معکوس میکند. کوین وارش، رئیس تازهی فدرال رزرو، در نشست خبری لحن انقباضی داشت و گفت اقتصاد آمریکا در حال تقویت است و شرایط مالی فعلی چندان محدودکننده نیست؛ برداشتی که بازارها آن را نشانهای از ادامهی مسیر افزایشی خواندند.
آنچه برای فعالان بازار اهمیت بیشتری داشت، خودِ تصمیم نبود؛ داتپلات تازه بود.
داتپلات چیست؟
داتپلات نموداری است که در آن هر یک از اعضای فدرال رزرو، بدون افشای نام خود، یک نقطه روی محور نرخ بهره برای پایان هر سال ثبت میکند. مجموع این نقطهها تصویری از توزیع دیدگاههای کمیته میسازد؛ نه یک تصمیم قطعی، بلکه پیشبینی شخصی هر عضو از مسیر مناسب سیاست پولی. این گزارش هر سه ماه، همراه با نشستهای مارس، ژوئن، سپتامبر و دسامبر منتشر میشود.
نمودار سپتامبر: سیگنالی روشن برای انقباض بیشتر
داتپلات سپتامبر ۲۰۲۶ سیگنالی انقباضی میدهد و از تداوم نرخهای بالا در بازهای طولانیتر از آنچه پیشتر تصور میشد خبر میدهد:
• ۱۲ نفر از ۱۸ مقام انتظار دارند تا پایان سال یک افزایش دیگر به میزان ۲۵ واحد پایه رخ دهد و نرخ بهره به ۴.۱۲۵ درصد برسد. با توجه به اینکه تنها دو نشست دیگر در سال باقی مانده (۲۸ اکتبر و ۹ دسامبر)، این افزایش احتمالاً در یکی از همین دو تاریخ رقم میخورد.
• ۴ نفر هاوکیشتر هستند و مجموعاً ۵۰ واحد پایهی دیگر (یعنی دو افزایش) را مناسب میدانند؛ نرخ پیشنهادی آنها ۴.۳۷۵ درصد است.
• تنها ۲ نفر معتقدند نرخ فعلی (۳.۷۵ تا ۴ درصد) کافی است و نیازی به افزایش بیشتر در سال جاری نیست.
جمع این سه گروه ۱۸ نفر میشود؛ یعنی از میان کل اعضا، ۱۶ نفر دستکم یک افزایش دیگر را تا پایان سال محتمل میدانند و تنها دو نفر با وضع موجود موافقاند.
آینده بازار ۲۰۲۷ و ۲۰۲۸
این چشمانداز انقباضی به سال جاری محدود نمیشود. ۱۴ نفر از ۱۸ مقام پیشبینی کردهاند نرخ بهره در پایان سال ۲۰۲۷ همچنان بالاتر از سطح فعلی باشد؛ میانهی این پیشبینی روی ۴.۱ درصد قرار گرفته است. برای سال ۲۰۲۸ نیز میانهی پیشبینیها به ۳.۹ درصد رسیده، در حالی که در نشستهای قبلی این عدد حدود ۳.۴ درصد بود؛ یعنی نیم واحد درصد تعدیل رو به بالا در فاصلهی چند ماه.
نرخ بهرهی بلندمدت (Longer Run)، که فدرال رزرو آن را نرخ خنثای اقتصاد در نظر میگیرد، نیز از ۳.۱ به ۳.۲ درصد افزایش یافت. این رقم بهتنهایی عدد کوچکی به نظر میرسد، اما پیام آن روشن است: مقامهای فدرال رزرو بیش از قبل احتمال میدهند نرخ بهرهی خنثای اقتصاد آمریکا از آنچه تصور میشد بالاتر باشد؛ یعنی حتی در بلندمدت، انتظار بازگشت به نرخهای نزدیک به صفر دوران پیش از کرونا وجود ندارد.
واکنش بازار رمزارزها
واکنش اولیهی بازار به خودِ تصمیم، محدود بود. چون احتمال این افزایش پیش از نشست تا حدود ۹۳ درصد در بازارهای آتی قیمتگذاری شده بود، بیتکوین در لحظهی اعلام کمی رشد کرد و به حدود ۷۶٬۳۰۰ دلار رسید؛ واکنشی که بیشتر شبیه تخلیهی فشار روانی بود تا خرید واقعی. اما با شروع صحبتهای وارش و لحن هاوکیش او، روند معکوس شد و بیتکوین در کف روزانه به حدود ۷۵٬۲۴۰ دلار عقبنشینی کرد. رد شدن لایحهی CLARITY در سنا همزمان با این نشست، فشار اضافی دیگری بر بازار رمزارزها وارد کرد. در همین بازه، حدود ۸۶ هزار معاملهگر با مجموع نزدیک به ۳۲۸ میلیون دلار لیکویید شدند.
نکتهی مهم برای معاملهگران این است که واکنش بازار به تصمیمات فدرال رزرو در سال ۲۰۲۶ الگوی ثابتی نداشته؛ افزایش نرخ همیشه به معنای ریزش نبوده و ثابت ماندن نرخ هم همیشه رشد به همراه نداشته است. آنچه بیشتر از خودِ تصمیم اهمیت دارد، فاصلهی آن با انتظار قبلی بازار و لحن راهنمای آینده (forward guidance) است؛ همان چیزی که داتپلات و کنفرانس خبری منعکس میکنند.
چند نکته پیش از نتیجهگیری
• داتپلات یک تعهد رسمی نیست. هر نقطه، برداشت شخصی یک عضو در یک لحظهی مشخص است و میتواند در نشست بعدی بهکلی تغییر کند؛ همانطور که در فاصلهی ژوئن تا سپتامبر ۲۰۲۶ نیز رخ داد.
• دادههای تورم و اشتغالی که تا نشستهای ۲۸ اکتبر و ۹ دسامبر منتشر میشوند، تعیینکنندهی این هستند که کدام سناریو (یک افزایش، دو افزایش، یا توقف) عملی میشود.
• این مطلب تحلیل بازار است، نه توصیهی سرمایهگذاری؛ هر تصمیم معاملاتی باید با در نظر گرفتن ریسک شخصی و بررسی چندجانبهی دادهها گرفته شود.
جمعبندی
فدرال رزرو در سپتامبر ۲۰۲۶ مسیر کاهش نرخ بهره را که در سال ۲۰۲۵ آغاز شده بود، متوقف کرد و به سمت انقباض بیشتر چرخید. داتپلات تازه نشان میدهد اکثریت قریببهاتفاق اعضای کمیته حداقل یک افزایش دیگر تا پایان سال را لازم میدانند و این انقباض تا افق ۲۰۲۷ و حتی نرخ بلندمدت هم کشیده شده است. برای بازار رمزارزها، این یعنی نقدینگی جهانی همچنان تحت فشار باقی میماند و نشستهای ۲۸ اکتبر و ۹ دسامبر، دو رویداد کلیدی بعدی برای رصد کردن خواهند بود.
تیم تحلیل بازار ایران بیتکوین
تحلیلهای تکنیکال و فاندامنتال بازار ارزهای دیجیتال از تیم تحریریهٔ صرافی ایران بیتکوین.
دیدگاهها
نوشتن دیدگاههنوز دیدگاهی ثبت نشده — اولین نفر باشید.