


 1,897,013تومانیونی سواپ · بهروزاز زمان انتشار: 2,064,901 تومان ← -8.13%
یونیسواپ، بزرگترین صرافی غیرمتمرکز از نظر حجم تاریخی معاملات، در دی ۱۴۰۴ بزرگترین تغییر اقتصادی تاریخ خود را اجرا کرد. طرحی به نام UNIfication که برای نخستین بار بخشی از کارمزد معاملات را به سوزاندن توکن UNI گره زد.
در این مطلب توضیح میدهیم این طرح دقیقاً چه چیزی را تغییر داد، اعداد هفت ماه نخست چه میگویند و چه نکاتی در روایتهای خوشبینانه معمولاً گفته نمیشود.
UNIfication چه بود
طرح UNIfication در ۱۹ آبان ۱۴۰۴ بهطور مشترک از سوی Uniswap Labs و بنیاد یونیسواپ معرفی شد و در ۴ دی ۱۴۰۴ (۲۵ دسامبر ۲۰۲۵) در رأیگیری حاکمیتی تصویب شد. نتیجهٔ رأی تقریباً یکدست بود: بیش از ۱۲۵ میلیون UNI موافق و تنها ۷۴۲ UNI مخالف.
پیش از این طرح، ساختار یونیسواپ سهپاره بود. Uniswap Labs پروتکل و محصولات را توسعه میداد، بنیاد یونیسواپ روی گرنتها و رشد اکوسیستم کار میکرد، و حاکمیت UNI تصمیمهای سطح پروتکل را میگرفت، اما برای تعامل با دنیای حقوقی مثل قرارداد و مالیات محدودیت داشت.
تغییرات ساختاری
• تیمهای رشد اکوسیستم از بنیاد به Labs منتقل شدند و روند تعطیلی بنیاد آغاز شد.
• یک نهاد حقوقی به نام DUNI ایجاد شد که کارش اجرای مصوبات حاکمیت در دنیای واقعی است.
• Labs کارمزدهای رابط کاربری، کیف پول و API خود را حذف کرد. یعنی Labs از درآمد مستقیم خودش گذشت تا درآمد به سطح پروتکل منتقل شود.
• در مقابل، حاکمیت ۴۰ میلیون UNI از خزانه را با برنامهٔ آزادسازی دوساله بهعنوان بودجهٔ توسعه و رشد به Labs اختصاص داد.
فعال شدن کارمزد پروتکل
کلید کارمزد پروتکل (fee switch) از همان ابتدا در قراردادهای یونیسواپ وجود داشت اما هرگز روشن نشده بود و تمام کارمزد به تأمینکنندگان نقدینگی (LP) میرسید. UNIfication این کلید را روشن کرد:
• نسخهٔ v2: کارمزد کل همچنان ۰٫۳ درصد است. سهم LPها از ۰٫۳ به ۰٫۲۵ درصد کاهش یافت و ۰٫۰۵ درصد به پروتکل میرسد.
• نسخهٔ v3: فقط مجموعهای منتخب از استخرهای پرحجم روی اتریوم. در سطوح کارمزد ۰٫۰۱ و ۰٫۰۵ درصد، یکچهارم کارمزد LP و در سطوح ۰٫۳ و ۱ درصد، یکششم آن به پروتکل میرسد.
• نسخهٔ v4: در خود UNIfication نبود. یک طرح جداگانه به نام «پیشنهاد ۱۰۰» در ۵ مرداد ۱۴۰۵ (۲۷ ژوئیهٔ ۲۰۲۶) اجرا شد و همین کارمزدها را به استخرهای v4 روی هفت شبکه گسترش داد. طبق گزارشها، این تغییر درآمد روزانهٔ سوزاندن را تقریباً سه برابر کرد.
سازوکار سوزاندن: TokenJar و Firepit
کارمزدهای پروتکل به کیف پول چندامضایی یا خزانه نمیروند. در قراردادی تغییرناپذیر به نام TokenJar جمع میشوند که روی هر شبکه یکی وجود دارد.
TokenJar خودش منطق خرج کردن ندارد و تنها یک برداشتکنندهٔ مجاز دارد: قراردادی به نام Firepit. شرط Firepit ساده است. هر کسی میتواند مقدار مشخصی UNI را بسوزاند و در ازای آن، داراییهای موجود در TokenJar را برداشت کند؛ داراییهایی که ارزششان کمی بیشتر از UNI سوزاندهشده است.
این نکتهٔ ظریفی است: پروتکل خودش UNI نمیخرد. سوزاندن را به بازار سپرده و برای آن انگیزهٔ آربیتراژ ساخته است. هر وقت ارزش داراییهای جمعشده در TokenJar از ارزش UNI لازم برای سوزاندن بیشتر شود، برای یک نفر صرف میکند که این کار را انجام دهد.
درآمد خالص Unichain، شبکهٔ لایهدوی یونیسواپ، هم پس از کسر هزینههای لایهٔ اول به همین سازوکار وارد میشود.
سوزاندن یکبارهٔ ۱۰۰ میلیون UNI
جدا از سوزاندن مداوم، در ۷ دی ۱۴۰۴ و پس از دو روز قفل زمانی، ۱۰۰ میلیون UNI از خزانهٔ حاکمیت برای همیشه سوزانده شد. ارزش این مقدار در آن زمان حدود ۵۹۶ میلیون دلار بود؛ یعنی حدود ۱۰ درصد از عرضهٔ اولیهٔ یک میلیاردی UNI.
این عدد تصادفی انتخاب نشد. برآوردی بود از مقدار UNI که اگر کلید کارمزد از روز راهاندازی توکن روشن بود، تا امروز سوزانده میشد.
اعداد هفت ماه نخست
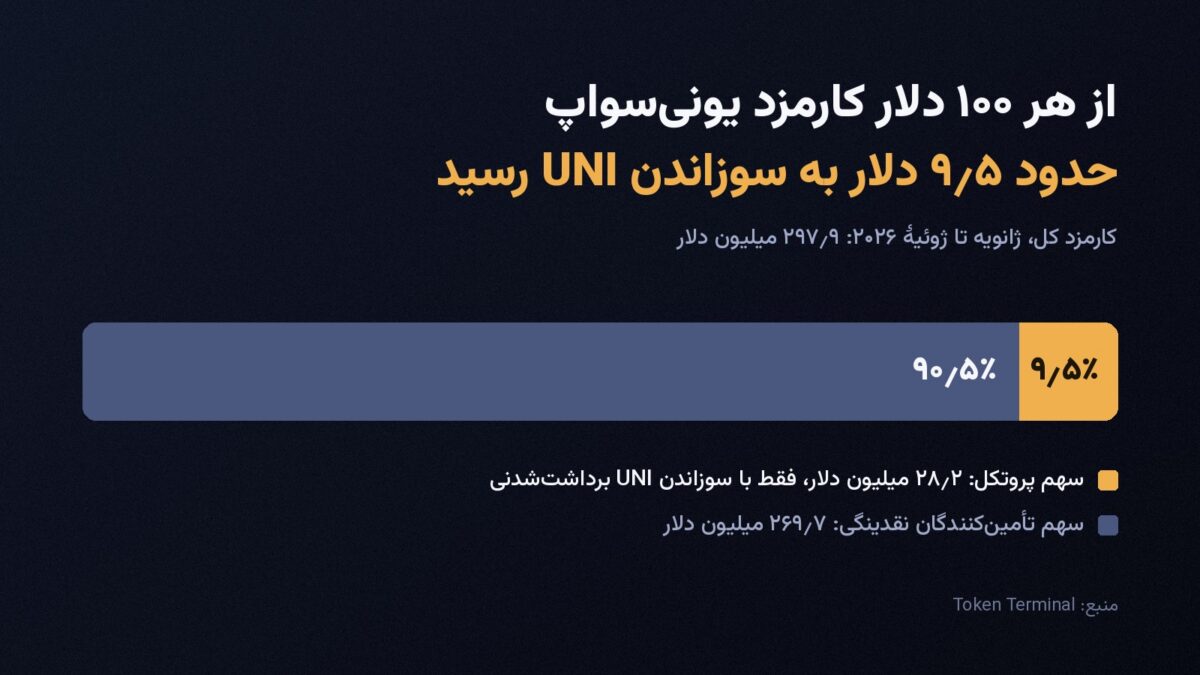
طبق دادههای Token Terminal، از ژانویه تا ژوئیهٔ ۲۰۲۶:
• کارمزد کل تولیدشده: حدود ۲۹۷٫۹ میلیون دلار
• درآمد پروتکل، یعنی سهمی که به TokenJar رفت: حدود ۲۸٫۲ میلیون دلار
• درآمد ماهانه از ۲٫۸ میلیون دلار در ژانویه به ۵٫۳ میلیون دلار در ژوئن رسید و در ژوئیه به ۴٫۱ میلیون دلار کاهش یافت.
یک نکتهٔ مهم برای خواندن این اعداد: تقریباً تمام این دوره پیش از اجرای پیشنهاد ۱۰۰ بوده، یعنی پیش از آنکه استخرهای v4 کارمزد بدهند. اعداد هفت ماه نخست، تصویر درآمد پس از مرداد ۱۴۰۵ را نشان نمیدهند.
این تغییرات چه چیزی را عوض کرد
پیش از UNIfication، UNI صرفاً یک توکن حاکمیتی بود. سرمایهگذاران آن را بیشتر با معیارهای غیرمستقیم ارزیابی میکردند: حجم معاملات، تعداد معاملهگران فعال، TVL و سهم بازار.
حالا دو لایهٔ جدید اضافه شده است: درآمد قابل مشاهدهٔ پروتکل و سازوکار مداوم کاهش عرضه. برای نخستین بار، فعالیت واقعی پروتکل مستقیماً به کاهش عرضهٔ توکن گره خورده است.
همین تغییر باعث شده تحلیلگران UNI را با نسبت ارزش به درآمد (P/S) هم بسنجند. اما این نسبت به شدت به زمان محاسبه وابسته است. در دی ۱۴۰۴، بر اساس دادههای اولیه، این نسبت حدود ۲۰۷ برآورد میشد. با رشد درآمد و افت قیمت، در مرداد ۱۴۰۵ به حدود ۶۷ رسید. و قیمت UNI از آن زمان تغییر زیادی کرده است. هر عددی از این نسبت که میبینید، فقط برای همان تاریخ معتبر است.
طرف دیگر ماجرا
روایت خوشبینانه دربارهٔ UNIfication منطقی است، اما چند نکته هم هست که معمولاً کمتر گفته میشود.
سوزاندن، قیمت را تضمین نمیکند. چند ماه پس از اجرای طرح، در بهار ۱۴۰۵، قیمت UNI به کف جدیدی در این چرخه رسید. سازوکار عرضه یک عامل است، نه تنها عامل؛ جریان کلی بازار همچنان اثر بزرگتری دارد.
هزینه را LPها میپردازند. کاهش سهم تأمینکنندگان نقدینگی از ۰٫۳ به ۰٫۲۵ درصد در v2، انگیزهٔ آنها را کم میکند. اگر نقدینگی به صرافیهای رقیب منتقل شود، حجم معاملات و در نتیجه درآمد پروتکل افت میکند. یونیسواپ برای جبران، سازوکاری به نام حراج تخفیف کارمزد پروتکل را در دست توسعه دارد.
درآمد به حجم معاملات وابسته است. حجم معاملات صرافیهای غیرمتمرکز چرخهای است. در بازار راکد، درآمد و سرعت سوزاندن هم کم میشود.
عرضهٔ جدید هم هست. ۴۰ میلیون UNI بودجهٔ دوسالهٔ Labs، در کنار سوزاندن، بخشی از معادلهٔ عرضه است.
پارامترها ثابت نیستند. سهم پروتکل از کارمزد را حاکمیت تعیین میکند و میتواند تغییرش دهد.
چند اصلاح دربارهٔ روایتهای رایج
«UNIfication کارمزد v4 را هم فعال کرد.» نه. v4 با طرحی جداگانه در مرداد ۱۴۰۵ اضافه شد.
«کارمزد روی همهٔ استخرهای v3 گرفته میشود.» در آغاز فقط مجموعهای منتخب از استخرهای پرحجم روی اتریوم مشمول شدند.
«پروتکل با درآمدش UNI میخرد و میسوزاند.» پروتکل خودش نمیخرد. هر کسی که UNI بسوزاند، معادل کمی بیشتر از آن را از TokenJar برمیدارد.
تیم تحلیل بازار ایران بیتکوین
تحلیلهای تکنیکال و فاندامنتال بازار ارزهای دیجیتال از تیم تحریریهٔ صرافی ایران بیتکوین.
دیدگاهها
نوشتن دیدگاههنوز دیدگاهی ثبت نشده — اولین نفر باشید.